Reforma Tributária do Consumo · 2026, ano de teste
Seu cadastro tem erro.
Em 2027, ele custa caro.
NCM, CFOP e CST errados custam multa hoje — e vão custar crédito, todo mês, a partir de 2027. O diagnóstico aponta cada erro no seu SPED, a tempo de corrigir enquanto ainda sai barato.
Três minutos para começar. Nenhum documento fiscal nesta etapa.
Antes de tudo
Se a sua empresa está no Simples, setembro decide 2027.
Antes de qualquer outra coisa sobre a reforma: existe uma decisão com prazo real, correndo agora, que a maioria das empresas do Simples ainda não sabe que precisa tomar.
A janela de decisão das empresas do Simples
A opção pelo regime regular de IBS e CBS é exercida de 1º a 30 de setembro de 2026 e vale para janeiro a junho de 2027 — depois, a cadência é semestral. E ela é cancelável, em caráter irretratável, até o último dia de novembro: decidir agora não é decidir para sempre. Isso não afeta só quem está no Simples. Se o seu fornecedor optante ainda não decidiu, o crédito que você vai aproveitar em 2027 está indefinido — e ninguém está avisando o comprador. Por ser prazo de norma infralegal, confirme a resolução vigente na data da decisão.
Quem não souber precificar direito vai perder para o concorrente.
A reforma muda o crédito que você recupera e o custo que carrega — quem não refizer a conta do preço entra em 2027 cobrando errado, sem saber se está perdendo margem ou perdendo cliente.
Aproveitamento de crédito na cadeia
Mapeamos onde o crédito de IBS e CBS se perde entre você, seus fornecedores e seus clientes — e o que fazer para não deixar dinheiro na mesa.
Auditoria de precificação
Revisamos o preço de cada serviço ou produto à luz da nova carga tributária — para prestadores e empresas do Simples que não podem errar a conta na hora de repassar.
Por onde você entra
A mesma reforma, quatro contas completamente diferentes
O maior recorte tributário em 60 anos
Cinco tributos viram dois.
E ninguém sabe ainda quanto isso custa na prática.
PIS, COFINS, IPI, ICMS e ISS dão lugar ao IBS e à CBS — e, para um grupo específico de bens, também ao Imposto Seletivo. O crédito passa a ser amplo, a tributação vai para o destino e o preço deixa de carregar imposto por dentro. Para algumas empresas isso é alívio; para outras, é aumento de carga com prazo marcado.
A diferença entre os dois grupos não está no setor nem no porte. Está no perfil de crédito, no mix de fornecedores e em onde estão os seus clientes — coisas que só aparecem quando alguém abre o seu SPED.
saem cinco
entram dois, nesta ordem
CBS
Contribuição sobre Bens e Serviços
8,80%União
IBS
Imposto sobre Bens e Serviços
17,70%Estados e municípios
alíquotas de referência estimadas para o modelo da LC 214/2025 — não fixadas em lei,
e não valem para quem está em regime específico ou diferenciado
a ressalva que quase ninguém faz
lei vigente· LC 214/2025, arts. 409 e 410Na verdade são três: existe também o Imposto Seletivo
Ele é federal, incide uma única vez — na produção, extração, comercialização ou importação — e alcança bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. Começa em 2027, junto com a CBS.
- Veículos, embarcações e aeronaves
- Produtos fumígenos e bebidas alcoólicas
- Bebidas açucaradas
- Bens minerais extraídos
- Concursos de prognósticos e fantasy sport
E aqui está o que muda a conta: o Seletivo não gera crédito e entra na base de cálculo do IBS e da CBS. Ou seja, ele é custo e ainda aumenta a base dos outros dois. As alíquotas serão fixadas em lei ordinária e até hoje não existem — quem já apresenta um número para o Seletivo está inventando.
Se o seu produto está nesse grupo, a sua conta não é a que este site mostra — é outra, e precisa ser feita à parte.
CF, art. 153, § 6º (EC 132/2023) · LC 214/2025, arts. 409 e 410 e Anexo XVII
Em qual dos dois grupos a sua empresa cai?
A resposta não sai de média setorial: sai do seu SPED, das suas notas e do seu balancete. A qualificação é o primeiro corte — e não pede nenhum documento fiscal.
Por que a TAX HELP
Diagnóstico que aguenta ser auditado
Quatro compromissos que valem para todo trabalho que sai daqui.
Número, não opinião
O cálculo sai do seu SPED, das suas notas e do seu balancete — não de uma média setorial. Você recebe a carga atual e a projetada lado a lado, com a memória de cálculo aberta.
Sigilo antes de qualquer arquivo
Contrato e NDA assinados vêm primeiro. Só depois disso o link de envio existe — e ele é individual, temporário e direto para storage privado. Documento fiscal não trafega por e-mail nem por WhatsApp.
Feito para PME
Dimensionado para o porte médio: o rigor técnico de uma big four, sem a estrutura nem o preço de uma. O escopo cobre exatamente o que uma empresa desse porte precisa para decidir — onde a nova carga dói, quanto ela custa e o que ainda dá para corrigir antes de 2027.
Prazo que já começou
2026 é ano de teste com alíquota simbólica — e é a última janela para descobrir problema de cadastro, de CFOP e de crédito sem que isso custe caixa. Em 2027 a CBS entra cheia.
Soluções
Três frentes, uma pergunta: quanto muda para você?
Os quadros são recortes do formato do entregável — com os seus números no lugar destes.
Veja pelo seu lado
Quem compra para revender ou transformar · A nominal cai e a efetiva sobe 3,26 pontos. O que decide é o quanto da sua estrutura de custo gera crédito.
| Tributo | Hoje | Novo modelo |
|---|---|---|
| PIS | 1,65% | — |
| COFINS | 7,60% | — |
| ICMS | 18,00% | transição |
| ISS | — | — |
| CBS | — | 8,80% |
| IBS | — | 17,70% |
| Nominal | 27,25% | 26,50% |
| Carga efetiva | 19,84% | 23,10% |
Serviço principal
Diagnóstico de impacto IBS/CBS
A alíquota nominal cai de 27,25% para 26,50% e isso não significa nada sozinho. O que decide o seu caixa é a carga efetiva — o que sobra depois do crédito. No exemplo ao lado ela sobe 3,26 pontos, mesmo com a nominal caindo.
| Item | NCM | CFOP | CST | Situação |
|---|---|---|---|---|
| Notebook 14'' | 8471.30.19 | 6.108 | 00 | ok |
| Serviço de instalaçãoCFOP de serviço em nota de mercadoria | — | 5.933 | — | corrigir |
| Frete sobre compra (CIF)crédito não aproveitado | — | 5.949 | 00 | corrigir |
| Monitor 24'' | 8528.52.20 | 6.102 | 00 | ok |
| Material de embalagemCST divergente do histórico | 3923.29.90 | 1.101 | 20 | verificar |
Preparação
Revisão de cadastros e parametrização
NCM, CFOP e CST errados hoje custam multa. No modelo novo custam crédito, que é dinheiro saindo todo mês sem aparecer em lugar nenhum. A revisão cruza item a item contra o seu histórico e devolve a lista do que corrigir, com o valor recuperável de cada linha.
gera crédito aproveitável
crédito parcial — limitado ao que o fornecedor recolheu
O optante que não migra para o regime regular não toma crédito próprio, mas você aproveita o correspondente ao IBS/CBS que ele efetivamente recolheu — menor que o crédito cheio, e não zero. O quanto menor depende de cada fornecedor, e é uma das contas do diagnóstico.
Estratégia
Mapa de crédito da sua cadeia
Com crédito amplo, o regime do seu fornecedor entra na conta do seu custo. Comprar de optante pelo Simples que não migrou para o regime regular rende crédito menor que o cheio — e a nota chega com o mesmo preço de sempre. A diferença não está no preço: está no que você deixa de creditar, em toda compra.
Split payment
O imposto sai antes de entrar no seu caixa
Na liquidação financeira, o operador de pagamento segrega e recolhe o IBS e a CBS da operação. Você não recebe o valor cheio para pagar o tributo depois — você recebe já líquido.
Para quem financia capital de giro com o intervalo entre receber e recolher, isso não é ajuste de alíquota. É a perda de um prazo que hoje sustenta a operação — e ele some de uma vez, não gradualmente.
Não é desconto bancário
O efeito real depende do tipo de operação, do instrumento de pagamento, do regime do fornecedor e do adquirente, do procedimento adotado — padrão ou simplificado, com percentual preestabelecido — e da conciliação fiscal. Quem promete um número único para isso está simplificando o que não pode ser simplificado.
Módulo de consultoria
Projeto de preparação para split payment e capital de giro
- Quanto do seu giro é financiado hoje pelo intervalo entre receber e recolher.
- O impacto por instrumento de pagamento e por prazo de recebimento — cartão, prazo e à vista não sofrem igual.
- Plano de recomposição antes da virada: prazo com fornecedor, linha de crédito e política de desconto à vista. O CGIBS indicou o 2º semestre de 2027 como previsão de entrada, de forma gradual — a janela para se preparar é essa.
O diagnóstico mostra o efeito tributário, financeiro, operacional e de conciliação — não só o número do caixa.
Hoje
R$ 100.000
(fluxo integral)
Com split payment
split payment
R$ 73.500
(valor líquido)
R$ 26.500
(retenção do tributo)
O imposto devido é o mesmo. O que muda é quando ele deixa o seu caixa — e quanto giro isso custa por mês.
Como funciona
Nenhum documento fiscal entra antes da assinatura
Não é uma política escrita num rodapé — é como o sistema foi construído. O link de upload não existe no banco de dados enquanto o contrato não estiver assinado.
Qualificação
Perguntas objetivas sobre regime, faturamento, UFs de atuação e perfil de venda. Leva três minutos e não pede nenhum documento.
Sem arquivo
Proposta
Avaliamos o perfil e enviamos a proposta com escopo, prazo e preço fechados. Se o seu caso não justificar o diagnóstico, dizemos isso.
Sem arquivo
Contrato + NDA
Assinatura antes de qualquer dado fiscal mudar de mãos. É exatamente aqui que o acesso de envio passa a existir — nem um minuto antes.
O gate
Envio seguro e diagnóstico
Link privado, individual e com validade. Os arquivos vão do seu navegador direto para storage privado, cifrado em repouso pelo provedor, sem passar por e-mail. O diagnóstico volta com memória de cálculo.
SPED · XML · balanceteO relógio da reforma
Estes prazos não são projeção. São lei.
Emenda Constitucional 132/2023 e Lei Complementar 214/2025. Cada data abaixo já está no calendário — a única variável é se a sua empresa vai chegar nelas sabendo o próprio número.
Ano de teste
CBS de 0,9% e IBS de 0,1%, compensáveis. Alíquota simbólica, obrigação acessória real — é a janela para achar erro sem pagar por ele.
CBS cheia
PIS e COFINS são extintos e a CBS entra com alíquota integral. O IPI é zerado, exceto para produtos com similar na Zona Franca.
Começa a transição do IBS
ICMS e ISS passam a ser reduzidos em proporções crescentes, enquanto o IBS sobe na mesma medida. Quatro anos de dois sistemas convivendo.
IBS pleno
ICMS e ISS deixam de existir. O modelo novo passa a valer sozinho, com tributação integralmente no destino.
O que fazer primeiro
 Passo 1.
Saber quanto do seu custo gera crédito
É o número que decide se a reforma alivia ou aperta a sua empresa. Sai do seu SPED, não de média setorial.
 Passo 2.
Perguntar aos fornecedores do Simples
Se eles vão optar pelo regime regular de IBS/CBS. A resposta muda o seu crédito em 2027 e tem prazo em 2026.
 Passo 3.
Corrigir cadastro agora
Em 2026 a alíquota é simbólica e o erro sai barato. Em 2027 o mesmo erro custa crédito com alíquota cheia.
Regras específicas variam por setor e por regime, e prazos de norma infralegal podem ser alterados.
Segurança
Documento fiscal é o ativo mais sensível que você nos entrega
Por isso o sistema foi desenhado ao contrário do usual: em vez de receber tudo e proteger depois, ele se recusa a receber qualquer coisa antes da hora certa.
- 09:12:04cliente.status = "lead"upload_token: null
- 09:12:31POST /api/upload/a3f9c1.../presign403 link inválido ou expirado
- 14:48:07cliente.status = "contrato_assinado"gate aberto
- 14:48:07upload_token geradoexpira em 14 dias
- 15:02:55PUT storage · URL assinada 5 minSPED-Fiscal-Marco-2026.txt
- 15:02:58objeto conferido no storage117.750 bytes · registrado
A tentativa das 09:12 foi negada porque o token ainda não existia. Ele só passou a existir às 14:48, com a assinatura.
O link não existe antes da hora
O endereço de upload nasce no instante em que o contrato é marcado como assinado. Antes disso não há URL para vazar, adivinhar ou compartilhar por engano.
O arquivo não passa pelo servidor
O navegador envia direto para storage privado, com URL assinada de cinco minutos. O documento não aparece em log de requisição nem fica em disco intermediário.
Cada link tem dono e validade
O token é individual e expira em 14 dias. Renovar troca o endereço e mata o anterior na hora — não há dois links válidos para o mesmo cliente.
O que entrou fica registrado
Nome original, tamanho conferido no próprio storage e data de envio. O tamanho é lido do arquivo, não do que o cliente declarou — a trilha existe para auditoria.
Quem somos
Duas auditorias no seu diagnóstico
O relatório que chega até você não sai de um algoritmo sozinho — passa pela leitura de quem já esteve dos dois lados da mesa: dentro do departamento fiscal de grandes empresas e na advocacia tributária.
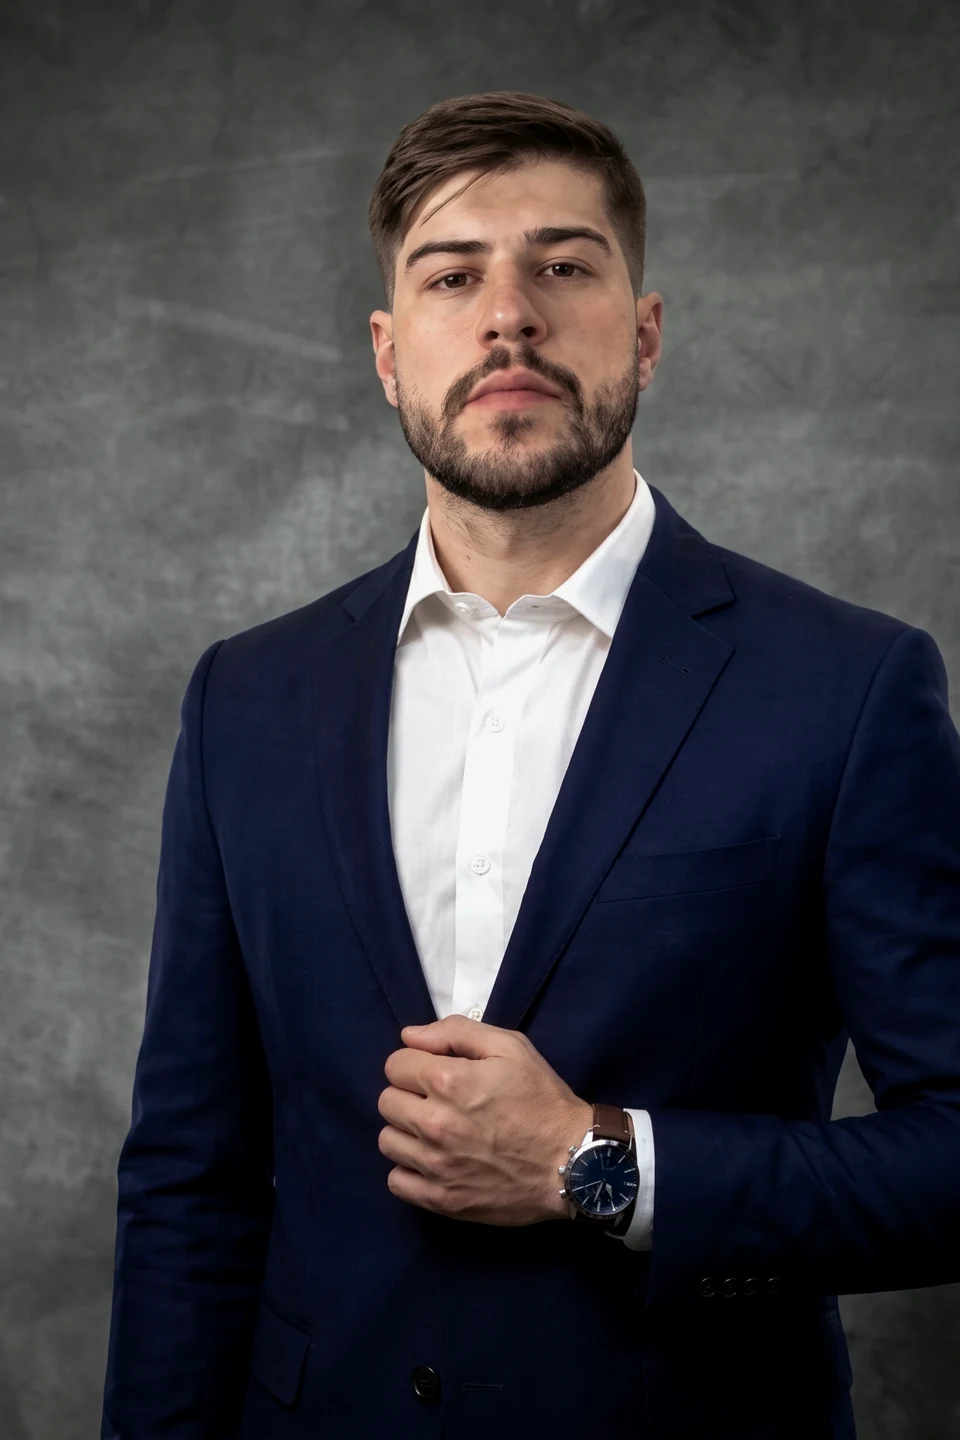
Iago Fortunato Callegaro
Direito, com MBA em Controladoria e Finanças. Atuou à frente de departamentos fiscais no Lucro Real em empresas de grande porte e multinacionais.
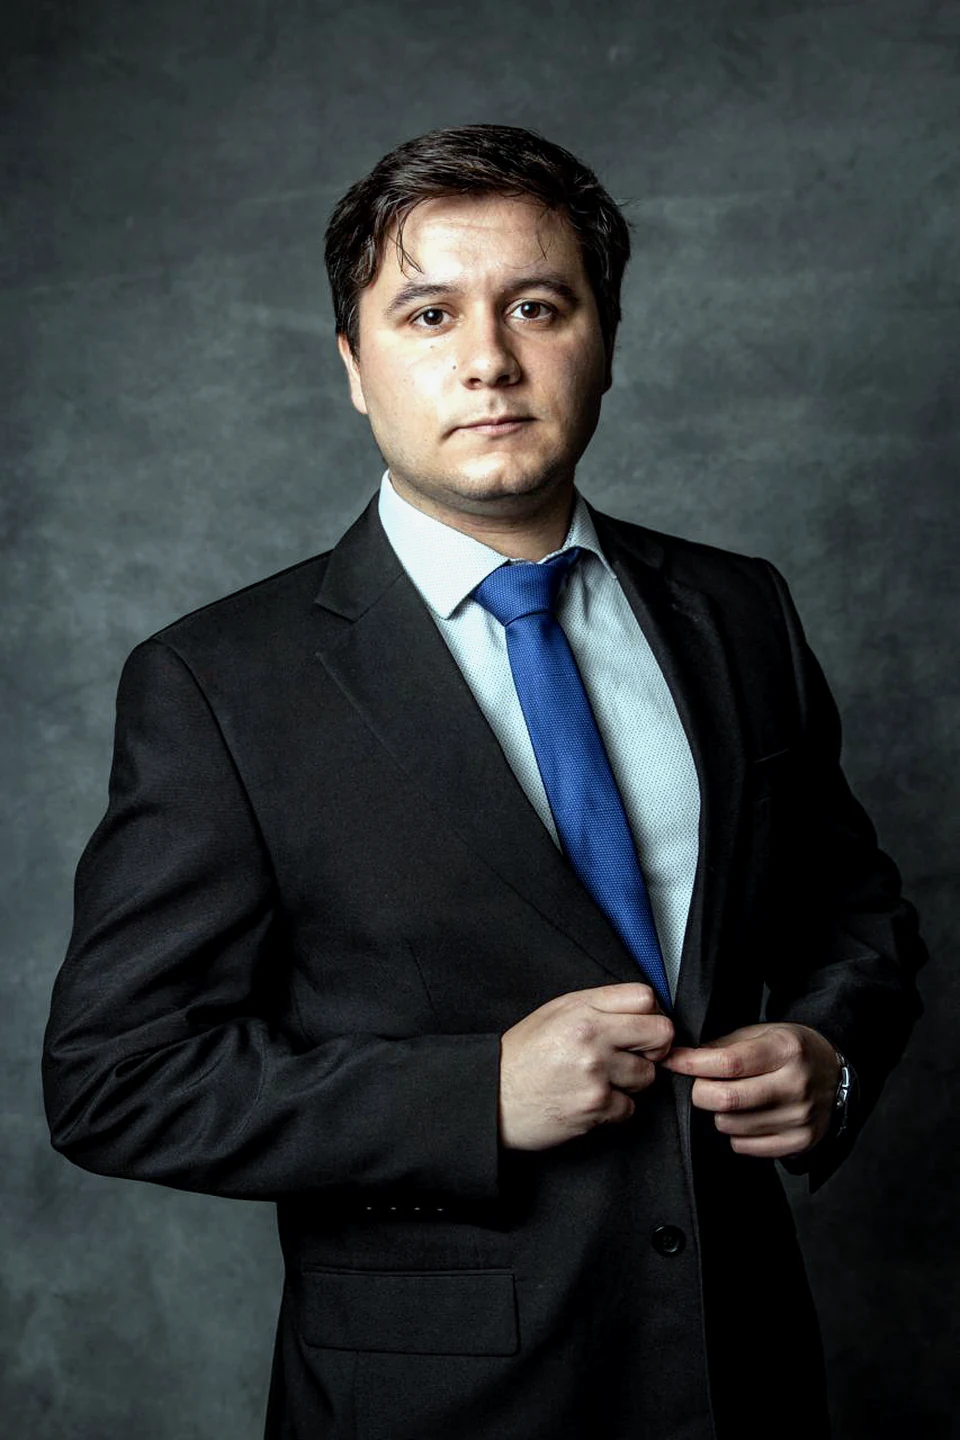
João Gabriel Monteiro
OAB/RS 127.976. Vasta experiência em órgãos públicos e no ramo empresarial, com atuação em litígios tributários em todo o Rio Grande do Sul.
Perguntas frequentes
O que as empresas perguntam antes de contratar
Afeta, e por um caminho indireto que costuma passar despercebido. O Simples continua existindo, mas quem compra de você passa a aproveitar um crédito menor do que aproveitaria comprando de uma empresa do regime regular. Em cadeia B2B isso vira desvantagem de preço. A lei permite optar por recolher IBS e CBS fora do Simples justamente por causa disso — e essa é uma conta que precisa ser feita, não intuída.
Pronto para saber o seu número?
Comece pela qualificação. Leva três minutos, é tudo objetivo e não exige nenhum documento — no fim dela você já sabe se faz sentido seguir.
Prefere falar antes?
contato@taxhelpconsultoria.com.br